投資ジャパン株式会社の公式サイトへようこそ!
私たちは在日華僑投資家のためにカスタマイズされた橋梁サービス機構で、国境を越えた投資と協力の促進に力を入れています。日本市場への投資を検討している方も、すでに日本でプロジェクトを展開している方も、日本のビジネスの夢を実現するための専門的なリソース統合サービスを提供します。
手を携えて成功を作り、新しいビジネスの旅を始めましょう。
-
よびだし 0081-48-766-3126
-
Eメールの送信 info@invjp.net
2026-11-18
重要提示:本文仅为市场信息梳理与逻辑探讨,不构成任何投资建议。海外股票市场波动大、变量复杂,汇率、政策、地缘等多重风险叠加,所有思路均存在误判、亏损的可能性。海外投资请使用自有闲钱,充分评估自身风险承受能力。
2026 年 11 月,日本股市处在一个典型的博弈窗口。日本央行已经告别负利率,进入渐进加息周期;美联储降息预期反复,美债收益率高位震荡,美日利差的变化持续驱动日元波动。日经 225、东证 TOPIX 不再是低估值、单边上涨的环境,行情更多体现为高位宽幅震荡,指数行情弱化,板块分化成为主线。外资是日股最主要的交易力量,资金流向、汇率预期、央行表态,共同决定市场节奏。
一、市场核心驱动逻辑
日本股市最核心的两个定价变量,是日元汇率与日本央行的货币政策预期,其次是美国货币政策和全球资本开支周期。 日本大量头部企业营收来自海外,以美元结算、成本以日元计价,长期形成一个显著特征:日元偏弱,往往利好出口企业盈利;日元快速升值,出口板块盈利容易被汇兑侵蚀。美债收益率、美联储政策预期,通过美日利差直接影响 USD/JPY,进而传导到日股。
基本面层面,板块分化明显。半导体设备、工业机器人、汽车及零部件等出口赛道,受益于全球 AI 资本开支、制造业自动化需求和海外汽车订单;内需板块长期受薪资增长缓慢、居民消费意愿偏弱约束,整体弹性有限,更多承担震荡市的防御功能。同时,日股和美股联动性很强,美股的风险偏好、科技板块波动,会快速传导至日股,隔夜消息经常带来次日开盘跳空。
二、投资需要重点留意的风险
对国内投资者而言,日股的风险不只是股价波动,汇率、交易规则、税务、合规等隐性风险同样不容忽视。
第一是汇率风险。这是日股区别于 A 股最突出的风险点。投资者要经历人民币换日元、日元资产本身又绑定美元盈利的双重汇率暴露。哪怕个股本身上涨,日元升值带来的汇兑损失,完全有可能吞噬股票投资收益;日元短期快速贬值虽然短期利好出口企业,但一旦央行干预或者预期反转,汇率和股指会同步剧烈回撤。单日汇率波动,有时会超过个股波动幅度。
第二是货币政策预期风险。日本央行当前的基调是缓慢加息,但通胀、薪资数据一旦超预期走强,市场会重新计价更快收紧。鹰派表态会推升日元、抬升无风险利率,压制股市估值;反之,如果通胀回落、央行维持偏鸽,短期利好股市,但也埋下通胀反弹后被动收紧的隐患。议息会议、行长讲话、CPI 与薪资数据,都是容易引发盘中剧烈震荡的节点。
第三是全球联动与盈利风险。出口龙头业绩高度绑定海外需求,欧美资本开支下滑、贸易壁垒、出口管制,都会直接冲击半导体设备、机器人、汽车产业链。内需板块则长期受制于日本老龄化、薪资传导缓慢的结构性问题,很难走出持续行情。同时,外资交易情绪化,集中买卖会造成指数快速涨跌,资金转向速度很快。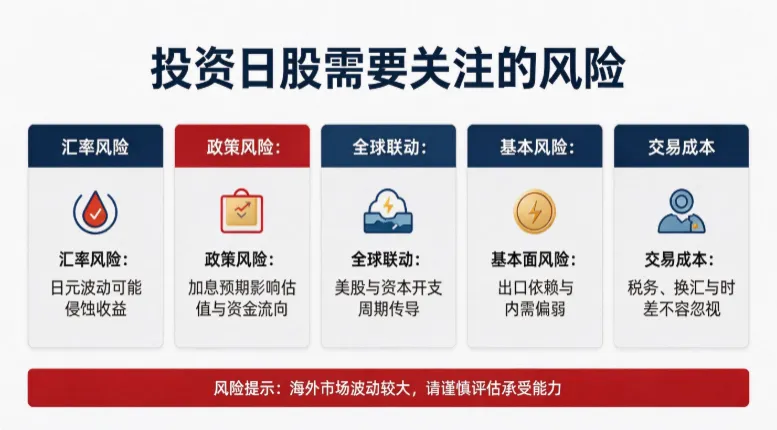
第四是交易、税务与合规成本风险。日本对非居民股息存在预扣税,默认扣税比例较高,虽然中日税收协定存在减免通道,但流程复杂,多数普通渠道不会自动处理,直接压低到手股息。除此之外,换汇点差、券商佣金、托管费等交易成本长期累积,会侵蚀收益。国内个人每年有等值 5 万美元的购汇额度,资金进出受到外汇管理约束;同时日股交易时间、节假日休市安排和 A 股不同,叠加美股隔夜消息,普通投资者很难实时应对突发利空。
第五是估值与流动性风险。经过多年上涨,日经 225 已经脱离历史极低估值区间,利好容易出现 “买预期、卖事实”。指数上涨高度依赖少数权重出口龙头,存在指数涨、多数个股不涨的情况。东证中小盘标的流动性差异大,部分小票卖出滑点较高。除此之外,地缘冲突、自然灾害、大宗商品周期波动,也会带来阶段性冲击。
三、适配当前环境的投资思路
结合当前震荡格局,市场思路可以分为几类,不同思路对应不同风险等级,投资者需要匹配自身的资金周期与盯盘能力。
1. 宽基均衡配置(稳健型,适合大多数普通投资者)
该思路不押注单一赛道,依靠指数工具分散个股与行业风险。日经 225 弹性更强,偏向大型出口龙头,汇率敏感度高;东证 TOPIX 覆盖全市场,内需、中小盘占比更高,波动相对平缓。 实操上以分批定投、逢回撤加仓为主,不一次性满仓。加仓触发条件可以是指数阶段性回调、日元短期快速升值带来的情绪性下跌;当市场一致乐观、央行释放鹰派信号、指数快速冲高时,可以适度降低仓位。 优点是逻辑简单,不需要深度研究个股;缺点是很难跑赢强势板块,收益持续受汇率扰动。适合持有 3 年以上闲置资金、不希望频繁调仓的投资者。
2. 基于汇率与政策预期的行业轮动(中等风险,主动交易思路)
这套轮动思路的核心标尺是 USD/JPY 和日本央行政策预期,搭配美债收益率、外资流向作为验证信号,本质不是频繁全仓切换,而是在底仓基础上动态调整板块配比,分为两大情景。
情景一:日元偏弱、央行预期偏鸽 触发条件:USD/JPY 上行,CPI、薪资数据温和,央行表态强调循序渐进收紧,美债收益率维持高位,外资持续净买入出口标的。 此时配置重心偏向出口成长赛道:半导体设备与材料、工业机器人、汽车及混动零部件、精密光学仪器。这类资产的盈利会叠加日元贬值带来的汇兑增益。但要注意,半导体设备高度绑定全球晶圆厂资本开支,一旦资本开支下调,回撤幅度会很大。 仓位参考:宽基底仓 40%,出口主线 40%,防御备用仓 20%;单一细分赛道仓位不超过总资金 20%,避免集中押注。 离场预警信号:日元连续走强、通胀薪资超预期、央行释放加快加息信号、美债收益率快速下行、外资持续卖出出口权重。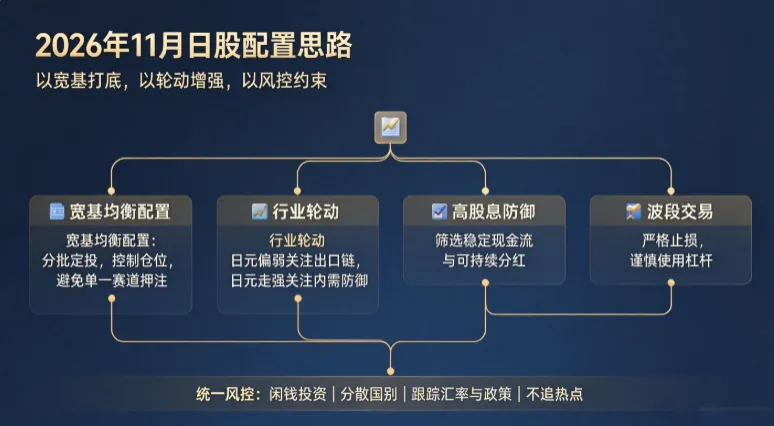
情景二:日元走强、加息预期升温 触发条件:USD/JPY 持续回落,通胀、薪资数据走强,市场开始计价更快加息,美债收益率下行,美日利差收窄。 日元升值会压制出口企业利润,资金会转向海外敞口小、现金流稳定的内需防御板块。优先选择本土医药器械、刚需食品日化、低负债公用事业、稳定分红的内需蓝筹。需要区分商社标的,资源类、大宗商品贸易商社依然属于周期资产,汇率和大宗商品下行时会承受双重压力,不适合作为防御标的。 仓位参考:宽基底仓保留 40%,内需防御主线 40%,出口赛道压缩至 20% 以内,不再新增出口仓位。 转回情景 A 的信号:通胀数据回落、央行表态转向鸽派、USD/JPY 企稳回升、美债收益率反弹。
轮动实操有明确的过滤规则:只对连续 3 个交易日形成趋势、数据或政策措辞发生实质变化的信号进行调仓;单日汇率脉冲、单次短期消息刺激,属于噪音,不触发主线切换。调仓分 2–3 次、数个交易日内逐步完成,避免一次性清仓换股。同时,若出现日元大涨叠加美股深度调整、央行鹰派三重利空,优先降低整体日股仓位,而不是在板块内部轮动。
这套轮动策略的短板十分明显:预期往往走在数据前面,很容易出现利好落地即下跌;在当前汇率来回震荡的拉锯环境中,信号反复,频繁调仓会不断消耗交易成本。同时内需板块长期天花板有限,轮动到防御阶段时,预期要从博取高收益转为控制回撤。
3. 高股息配置(偏防御,以分红为目标)
思路重心放在稳定分红收益,弱化股价价差收益。优先筛选现金流扎实、负债率健康、分红持续稳定的蓝筹,避开依靠一次性收益分红的周期标的。投资者需要提前确认交易平台的股息税减免支持,否则高额预扣税会显著压缩分红回报。 风险点在于,加息周期中高股息资产估值容易承压,股价长期横盘甚至下跌,分红未必能覆盖股价下跌带来的亏损。适合有稳定现金流需求、长期持有、风险偏好偏低的投资者。
4. 短线波段交易(高风险,不推荐新手)
依托汇率、美债、央行会议、外资资金流等信号做波段博弈,在利空情绪杀跌且基本面没有破坏时分批低吸,在利好兑现冲高后卖出。必须设置严格止损,不重仓隔夜博弈周末、假期地缘消息,坚决避开杠杆工具。日股期权、期货杠杆工具波动极大,跳空行情下很容易出现大幅亏损,仅适合有成熟海外交易经验、能够持续跟踪盘面的投资者。
四、通用风控原则与跟踪清单
无论选择哪一种策略,都要遵守统一的风控底线:海外权益(含日股)占个人可投资资产的比例建议控制在 15%–20% 以内,分散国别风险;只用 3 年以上不需要动用的闲钱投资。
日常跟踪的指标分为高频和中频:高频指标每日跟踪,包括 USD/JPY、东证外资买卖净额、10 年期美债收益率;中频指标按月跟踪,包含日本 CPI、薪资数据、美国 PCE、北美半导体设备订单;重点事件节点包括日本央行议息会议、美联储会议、龙头企业财报发布会。
五、总结
2026 年 11 月的日本股市,已经告别简单的 “买日元贬值红利” 阶段,进入政策预期、汇率、全球需求互相拉扯的震荡阶段。宽基定投适合大多数普通投资者;行业轮动是更偏向主动管理的思路,对信息跟踪能力、情绪克制能力要求很高;高股息策略重在稳定分红,波段交易则属于高风险博弈。
海外投资不存在稳赚的逻辑,汇率、政策、地缘的不确定性始终存在。国内投资者在参与之前,除了研究市场逻辑,也需要充分理清换汇、税务、交易渠道的合规与成本问题,理性控制仓位,不追逐短期热点,不使用杠杆。