投資ジャパン株式会社の公式サイトへようこそ!
私たちは在日華僑投資家のためにカスタマイズされた橋梁サービス機構で、国境を越えた投資と協力の促進に力を入れています。日本市場への投資を検討している方も、すでに日本でプロジェクトを展開している方も、日本のビジネスの夢を実現するための専門的なリソース統合サービスを提供します。
手を携えて成功を作り、新しいビジネスの旅を始めましょう。
-
よびだし 0081-48-766-3126
-
Eメールの送信 info@invjp.net
2026年10月の日本株式市場の回復と後市の展望
2026-10-20
2026年10月に入り、日本の株式市場はこれまでの一方的な上昇相場に別れを告げ、全体として高値圏で幅広い変動の段階に入った。日経225指数のウェイトは半導体設備、ソフトバンク、アッパレックスなどのリーダー銘柄に高度に集中しており、指数の変動は全市場をカバーする東証TOPIX指数よりも顕著に大きく、市場には明らかな構造的分化の特徴が見られる 月初、市場は高値圏での推移を続け、AIと半導体セクターは世界的な資本支出の予測に支えられ強含み、日経225は一時7万点台に迫った。しかし、10月中旬に急激な調整を迎え、10月14日から15日にかけて、米国のCPIデータが予想を上回り米国債利回りを押し上げ、世界的なAI資産のバリュエーションが再評価される中、東京エレクトロン、アドバンテスト、ソフトバンクなどのコア重役銘柄が一斉に売り込まれ、日経平均は大幅に下落、取引中には一時3600点以上急落した。大幅下落後、10月16日から市場は技術的反発を迎え、安値買いが入る中で半導体セクターが回復したものの、市場のリスク選好度は明らかに冷え込んだ。比較すると、東証先物指数の動きは比較的安定しており、今回の下落は主に重役成長株が牽引し、中小株が同期に暴落しなかったことが市場分化の特徴として際立っている。10月20日現在、日経225は再び安値でスタートし、大盤は依然として底を探るための変動に見舞われているリスク警告:本記事は市場のマクロロジック分析に過ぎず、いかなる投資勧告も構成しない。海外株式市場は変動が激しく、為替レートや金融政策の変数が複雑で、元本の損失リスクが高いために注意が必要である。
一、相場の核心的な駆動要因
1. 日銀の金融政策、今月最も注目すべき観測変数
今月の市場注目点は10月29日から30日に開催される日本銀行の金融政策会合である。現在の市場の主流予測では、10月の中央銀行は金利据え置きが最有力で、利上げの窓口は12月に延期され、今月の予想外の利上げ確率は低い。しかし、日本銀行総裁の植田和男氏は引き続きタカ派的な発言を繰り返し、国内のコアインフレが既に2%のインフレ目標に非常に近づいていることを指摘し、今後のさらなる利上げの余地を残している。
政策動向が株式市場に直接影響を及ぼしている:もし中央銀行が現行金利を据え置く場合、円はおそらく弱含みの状況が続き、輸出企業である自動車や半導体設備メーカーに好影響を与え、市場全体を支えることになる。もし予想を上回る利上げが行われれば、円は急上昇し、米ドル対円の金利差は縮小し、高評価のAIや半導体成長株は直接的なプレッシャーを受ける。同時に、日本債の利回りが上昇し、株式市場全体の評価額を圧縮する。日本はゼロ金利環境に別れを告げ、正金利時代に入り、企業の資金調達コストが上昇し、市場も企業のキャッシュ・オン・マネーの使用効率を再評価し始め、高負債企業の評価額は引き続き押し下げられている。
2. ユーロ円為替レート:株と為替の連動の核心的紐帯
ドル対円は現在158近辺で高値圏で変動しており、円レートは日本株式市場に影響を及ぼす重要な変数である。弱い円環境は輸出主導企業の海外収益を増やすことができ、過去数年間の日本株のブルマーケットを支える重要な要素であった。逆に、円の急騰は輸出企業の利益を直接圧縮し、関連セクターを引きずり下ろしている。現在、米日間の政策金利差は依然として大きく、円は引き続きプレッシャーを受けている。しかし、もし為替レートがさらに160の大台を突破すれば、市場は日本政府による外為介入の可能性を再評価し、短期間で激しい変動を引き起こす可能性がある。
3. 外部環境:米国のインフレ、米国債利回りと世界的なAIサイクル
日経指数のコアウェイトを持つ半導体設備企業は、業績が米国のAI資本支出サイクルに強く結びついている。米国のインフレデータが市場予想を上回ると、市場はFRBの利下げ見通しを下方修正し、米国債利回りを押し上げ、グローバルの成長株に一斉にバリュエーションの圧迫をもたらし、東京電子やエデュワードズテスティングなどの日本の半導体コアウェイト株が最も打撃を受ける。今回の日本の株式市場上昇の主軸はAI産業チェーンの相場であり、野村証券や大和証券ともに、一旦グローバル市場でAI資本支出の見通しが転換すれば、それは日本の株式市場の最大のリスク要因となると指摘している。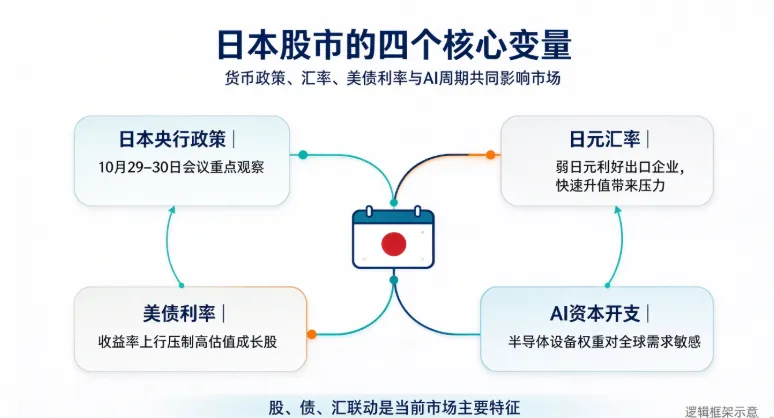
4. 日本国内のファンダメンタルズによるサポート
国内経済面では、日本では実質賃金が連続して数カ月正の成長を維持し、内需が緩やかに回復し、企業の価格設定能力を支え、インフレの靭性を維持している。中长期的な観点から、日本は企業統治改革を継続的に推進しており、企業が株式買い戻しを拡大し、ROEを向上させるロジックは変わっておらず、依然として日本株市場の長期的な基礎的な好材料である。財政面では、首相の高市早苗氏が食品消費税の引き下げを提案し、同時に新規国債の発行を控えることを約束し、ある程度市場の日本における高額な政府債務に対する懸念を緩和している。
二、セクターのパフォーマンス:強弱の分化が顕著
市場セクターの動きは二極化している。伝統的な輸出型製造業、総合商社セクターは今月の変動相場の中で防御性が強く、弱い円環境に恩恵を受け、業績の確定性が高く、AIセクターの調整局面で資金の避難先となった。一部の内需サービス、一般機械セクターは国内経済の緩やかな回復に支えられ、比較的安定した動きを見せている。
一方、半導体設備やAI関連銘柄は今月の変動の主な要因であり、高反発セクターに属しています。これらはグローバルなAI関連の資本支出拡大から恩恵を受ける一方で、米国債利回りの変動に非常に敏感であり、株価の上下幅は市場全体を大きく上回っています。その他の高評価成長株は、日本銀行の利上げ期待により大きく影響を受けやすく、一旦強硬なシグナルが発せられると、評価額が急速に下落しやすいです。
三、主なリスクリスト
第一に、米国債利回りが上昇を続け、グローバルなリスク資産の評価を圧縮し、日本の半導体重役株を直接的に押し下げている。第二に、日本銀行が予想を超える利上げシグナルを放出し、株、債券、為替が連動し、キャリーハーベスト取引の集中決済が市場に衝撃を与えている。第三に、世界のAIに対する資本支出が予想を下回り、今回のブルマーケットの核心ロジックが緩み、重役株の調整が続く。第四に、中東の地政学的衝突が国際原油価格を押し上げ、輸入型インフレを引き起こし、日本銀行に金融引き締めの加速を迫っている。第五に、円が短期間で急騰し、輸出企業の利益水準を侵食している。
四、今後の市場シナリオの推測と
中长期的に見れば、日本株の基礎論理は完全に破壊されていない。賃金上昇、インフレ回帰、企業ガバナンスの絶え間ない最適化が、日本の企業収益の中枢を押し上げている。今回の調整を経て、輸出を主とする企業や東証指数内の中堅・中小銘柄には、バリューアップのチャンスがある。ウェイトが集中している日経225に比べ、東証TOPIX指数の構成銘柄はよりバランスよく、変動が相対的に小さい。
今後の市場は3つのシナリオで
五、今後の重点観察のタイミング
-
10月29~30日:日本銀行の金融政策会合及び最新のインフレ・経済予測が今月の最も重要な出来事となる。
-
米国のCPI、PCEインフレデータ、FRB当局者のスピーチと10年物米国債利回りの動向;
-
ドル対円為替レート、160の関門に注目し、外為介入の予想が発動するかどうかを観察する。
-
米国の半導体・AI企業の財務報告と業績ガイダンスが、世界のAIセクターのムードを決定づける。