投資ジャパン株式会社の公式サイトへようこそ!
私たちは在日華僑投資家のためにカスタマイズされた橋梁サービス機構で、国境を越えた投資と協力の促進に力を入れています。日本市場への投資を検討している方も、すでに日本でプロジェクトを展開している方も、日本のビジネスの夢を実現するための専門的なリソース統合サービスを提供します。
手を携えて成功を作り、新しいビジネスの旅を始めましょう。
-
よびだし 0081-48-766-3126
-
Eメールの送信 info@invjp.net
2026年9月の日本株式市場の分析:チャンスと投資リスクの詳細
2026-09-27
2026年9月の日本株式市場は、典型的な「先抑後揚、深震動」の動きを見せ、全体的に波瀾に驚かされないように見え、毎月の終値はやや上昇したが、内部の多空ゲームは激しく、日銀の利上げ、円相場の変動、企業の財報落地などの核心事件を重ね、市場の構造は段階的に再構築された。一般投資家にとって、今月の日本株式市場は一方的に上昇した配当市場ではなく、チャンスとリスクが共存する分化段階に入り、日本株式会社の標的を配置するのに適しているかどうかは、相場の動き、政策のファンダメンタルズ、市場の潜在的危険性を合わせて総合的に判断する必要がある。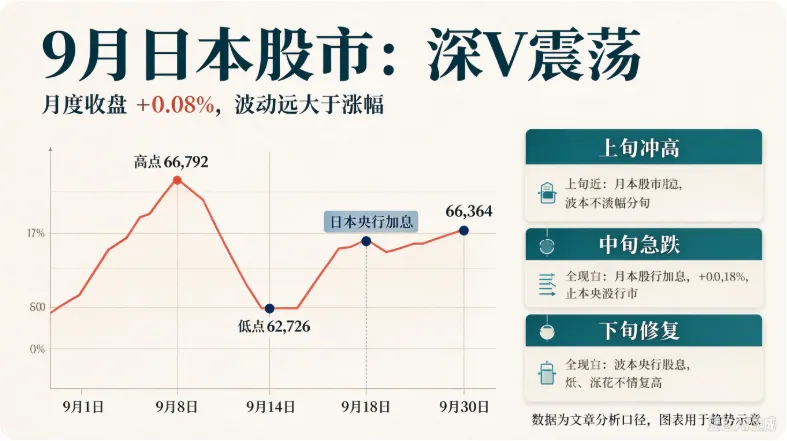
全体の相場パフォーマンスを見ると、9月の日経225指数は明瞭な深V相場を出し、全月の最終的な終値は0.08%上昇し、終値は66364円だった。月内の市場変動幅は上昇幅をはるかに上回り、上旬の市場は前期に続いて上昇し、9月8日には今月の高値66792点に触れ、段階的な高位を記録した。しかし、その後、市場は急速に回復し、短期利益の集中的な脱出、外部の世界資本市場の変動に国内政策の予想の乱れが重なり、指数はわずか数取引日以内に急速に下落し、9月14日には月間安値の62726点に下落し、最大撤退幅は6%に達し、短期市場はパニックが集中的に放出された。中下旬市場は強気の修復を迎え、V型反転の動きを出し、大部分の失地を回復し、最終的に盤面を安定させ、日本株式市場の強い底支え力を体現した。
今月の日本株式市場の動きを主導した核心変数は、日銀の金融政策調整だ。9月18日、日銀は予定通り利上げを開始し、基準金利を1.25%に引き上げ、31年ぶりの高値を記録した。これは日本が長期マイナス金利、ゼロ金利時代に徹底的に別れを告げ、利上げサイクルに本格的に突入したことを示している。今回の利上げは今月の市場最大の政策イベントであり、日本株式市場の評価ロジックも一変した。市場の反応を見ると、金利引き上げ前、市場は政策の不確実性のために調整を続け、資金難を避ける気持ちが高まり、株価指数の表現を抑えた、金利引き上げが実施された後、市場は「利空出尽」と解読し、前期に抑えられたリスク選好は急速に修復され、株価指数の反発を推進する核心動力となった。
通貨政策のほか、円相場の双方向変動も株式市場の動きに影響を与え続けている。9月の円相場は155~160区間で揺れを繰り返し、これまでの片安の構図を一変させた。長期以来、円安は日本の輸出企業の利益の増加、株式市場の上昇の核心的な利益であり、利上げサイクルが始まった後、円安の傾向が減速し、変動が激化し、自動車、精密製造、電子などの核心的な輸出プレートの利益予想を直撃した。同時に、為替レートの不確実性も外資の進出変動を激化させ、日本株式市場の短線振動が顕著に向上し、市場の安定性が低下した。
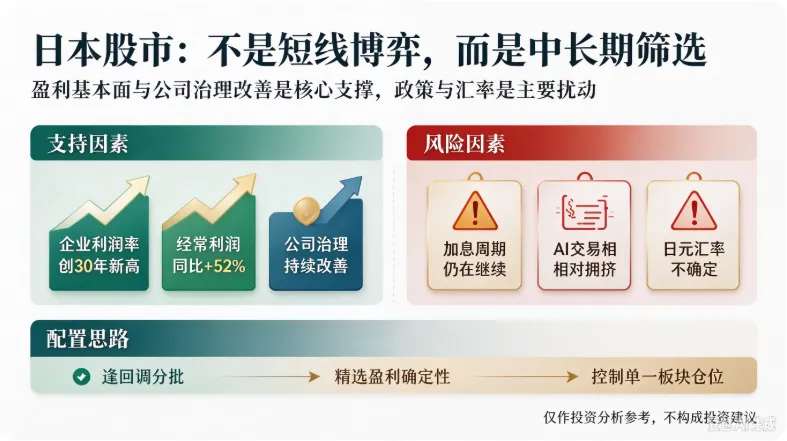
ファンダメンタルズから見ると、日本の上場企業のコアな利益の支えは依然として強固であり、これも株式市場が急速に反発し、盤面を守ることができる根本的な原因である。データによると、日本企業全体の利益率は30年ぶりの高値を記録し、最新の単四半期の経常利益は前年同期比52%増加し、収益性が際立った。同時に、日本が持続的に推進しているコーポレートガバナンス改革は持続的に着地し、企業の配当比率の向上、在庫管理の最適化、経営効率の持続的な改善、上場企業全体の品質は着実に向上し、株式市場の中長期的な動きに堅固なファンダメンタルズの基盤を提供した。細分プレートを見ると、ハイエンド製造、精密機器、消費者のリード、本土サービス業の標的となる利益の確実性がより強く、輸出に依存し、為替変動の影響を受けたプレートは相対的に弱く、市場プレートの分化構造が顕著である。
チャンスに加えて、9月の日本株式市場の潜在的なリスクも無視できず、投資家が盲目的に入場できない鍵となっている。第一に、利上げサイクルの持続的な影響はまだ完全に消化されておらず、金利上昇は市場資金コストを高め、株式市場の評価を抑え、その後中央銀行が利上げを続けると、高評価プレートは持続的なコールバック圧力に直面するだろう。第二に、現在の日本株式市場の一部の人気コースには取引混雑の問題があり、AI関連概念、ハイエンド科学技術プレートの資金が山のように積み上げられ、当座貸越分の将来の業績を評価し、短線コールバックのリスクが高い。第三に、外部の世界的な高金利環境が続き、海外資本市場の変動、地政学的不確実性が、外資の日本市場流出を引き起こし、段階的な相場の揺れを引き起こす。その4、円相場のその後の動きにはまだ不確実性があり、円高が続けば、輸出企業の利益を圧迫し続け、大皿全体の表現を牽引することになる。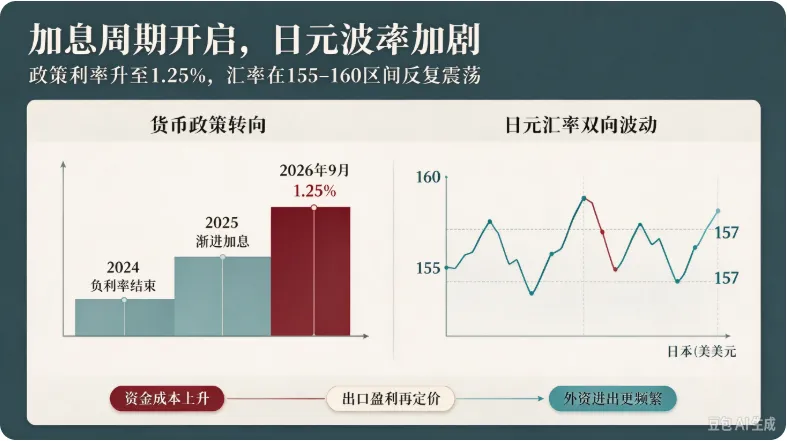
9月の全体相場、ファンダメンタルズと政策環境を総合すると、一般投資家が日本株式会社の標的に投資するかどうかについて、明確な配置結論を得ることができる。短期投機、レバレッジ投資は当面の日本株式市場に適していない今月は市場の揺れが激しく、多空転換が速く、政策と為替レートの不確実性が高く、短線相場の予断が難しく、レバレッジ取引は大幅な撤退リスクに耐えやすく、一般短線投資家の確率はリズムを把握しにくい。次に、中長期的な価値構成の実現可能性。しっかりした企業利益のファンダメンタルズ、最適化され続けるコーポレートガバナンスシステムにより、日本株式市場の中長期的な下落余地は限られており、今月の深さの回復を経て、多くの良質な指標の評価値が合理的な区間に戻り、長期的な配置価値を備えている。
投資戦略では、投資家は追高思考を捨て、「コールバックに応じて分割配置し、良質な標的を精選する」という考え方をとることを提案する。利益が安定し、内需が主で、為替レートと利上げの影響が少ない本土消費、公共事業、ハイエンド精密製造のリーディングカンパニーを優先的に配置する、過大評価、取引混雑を回避するための題材コース、および海外輸出に高度に依存し、為替レートの感度が非常に高い弱者標的。同時に、合理的な倉庫位置を維持し、重倉の単一プレートまたは株を回避し、分割建倉平滑市場の揺れリスクを回避する必要がある。
全体的に言えば、2026年9月の日本株式市場は、「リスク解放、価値再構築」の重要な節目であり、市場は一方的な上昇から振動分化に転じた。現在は短線ゲームの最適なタイミングではないが、中長期的な資金配置の良質な日本の上場企業の窓口期である。投資家は市場の短期的な変動を過度に恐れる必要はなく、政策と為替レートがもたらす潜在的なリスクを無視することもできず、長期的な価値に立脚し、コア資産を精選し、理性的に分割配置することは、日本株式市場に参加する最適な選択である。