欢迎来到投资日本株式会社的官方网站!
我们是专门为在日本的华人华侨投资者量身定制的桥梁服务机构,致力于促进跨境投资与合作。无论您是正在考虑投资日本市场,还是已经在日本开展项目,我们都将为您提供专业的资源整合服务,助您实现在日本的商业梦想。
让我们携手共创成功,开启新的商业旅程!
-
Call Now 0081-48-766-3126
-
Send Email info@invjp.net
2026 年 10 月日本股市复盘与后市展望
2026-10-20
风险提示:本文仅为市场宏观逻辑分析,不构成任何投资建议。海外股票市场波动剧烈,汇率、货币政策变量复杂,存在较高本金亏损风险。
进入 2026 年 10 月,日本股市告别此前单边上行的行情,整体进入高位宽幅震荡阶段。日经 225 指数权重高度集中在半导体设备、软银、迅销等龙头标的,指数波动显著大于覆盖全市场的东证 TOPIX 指数,市场呈现明显的结构性分化特征。
月初,市场延续高位运行态势,AI 与半导体板块依托全球资本开支预期持续走强,日经 225 一度逼近 7 万点上方。但行情在 10 月中旬迎来剧烈调整,10 月 14 日至 15 日,受美国 CPI 数据超预期推升美债收益率、全球 AI 资产估值重估影响,东京电子、爱德万测试、软银等核心权重股遭遇集中抛售,日经指数出现大幅下挫,盘中一度暴跌超 3600 点。大跌之后,10 月 16 日起市场迎来技术性反弹,逢低买盘入场带动半导体板块修复,但市场风险偏好明显降温。对比来看,东证指数走势相对平稳,说明本轮下跌主要是权重成长股带动,中小盘个股并未同步崩盘,市场分化特征突出。截至 10 月 20 日,日经 225 再度低开,大盘仍处在震荡寻底过程。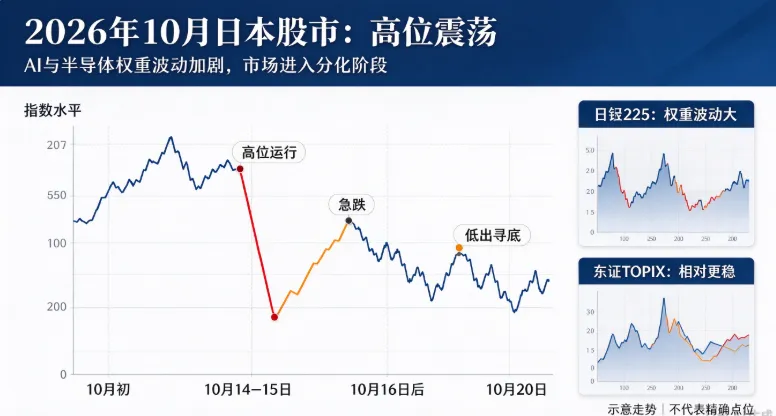
一、行情核心驱动因素
1. 日本央行货币政策,本月最重要的观察变量
本月市场焦点落在 10 月 29 日至 30 日召开的日本央行货币政策会议。当前市场主流预期认为,10 月央行大概率维持利率不变,加息窗口推迟至 12 月,本月超预期加息概率偏低。但日本央行行长植田和男持续释放偏鹰派表态,指出国内核心通胀已经非常接近 2% 的通胀目标,保留后续进一步加息的空间。
政策走向直接影响股市:如果央行维持现有利率不变,日元大概率维持偏弱格局,利好汽车、半导体设备等出口企业,对大盘形成支撑;一旦出现超预期加息,日元将快速走强,美日利差收窄,高估值 AI、半导体成长股会直接承压,同时日债收益率上行,压缩股市整体估值。日本已经告别零利率环境进入正利率时代,企业融资成本抬升,市场也开始重新审视企业现金使用效率,高负债企业估值持续受到压制。
2. 日元汇率:股汇联动的核心纽带
美元兑日元当前在 158 附近高位震荡,日元汇率是影响日本股市的关键变量。弱日元环境能够增厚出口龙头企业海外营收,是过去几年日本牛市的重要支撑;反之,日元快速升值会直接压缩出口企业利润,拖累相关板块。当前美日之间政策利差依然较大,日元持续承压。不过若汇率进一步突破 160 关口,市场会重新计价日本政府外汇干预的可能性,随时触发短期剧烈波动。
3. 外部环境:美国通胀、美债收益率与全球 AI 周期
日经指数核心权重半导体设备企业,业绩高度绑定美国 AI 资本开支周期。美国通胀数据一旦高于市场预期,会使得市场下调美联储降息预期,推高美债收益率,引发全球成长股集体杀估值,东京电子、爱德万测试这类日本半导体权重股首当其冲。本轮日本股市上涨主线就是 AI 产业链行情,野村、大和证券均提示,一旦全球市场对 AI 资本开支预期转向,将成为日本股市最大的风险来源。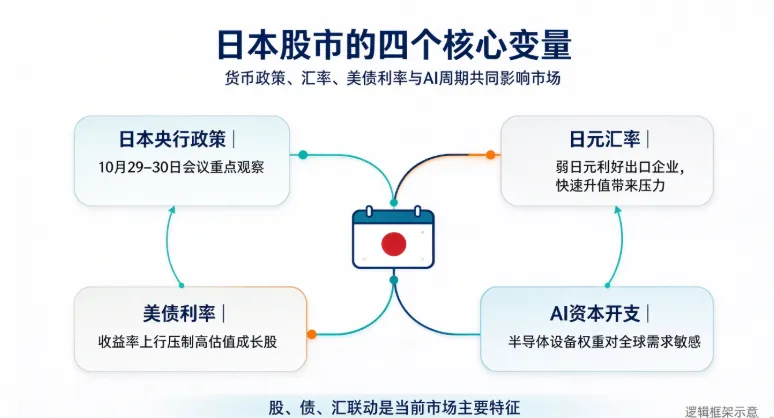
4. 日本国内基本面支撑
国内经济层面,日本实际工资连续多月保持正增长,内需缓慢修复,支撑企业定价能力,维持通胀韧性。中长期维度,日本持续推进企业治理改革,企业加大股票回购、提升 ROE 的逻辑没有改变,仍是日本股市长期的底层利好。在财政层面,首相高市早苗提出下调食品消费税,同时承诺不新增国债,在一定程度缓解市场对日本高额政府债务的担忧。
二、板块表现:强弱分化显著
市场板块走势两极分化。传统出口制造、综合商社板块在本月震荡行情中防御性更强,受益于弱日元环境,业绩确定性较高,在 AI 板块回调阶段成为资金避险方向;部分内需服务、通用机械板块,依托国内经济缓慢复苏,走势相对稳健。
而半导体设备、AI 相关标的是本月波动的主要来源,属于高弹性板块,既受益于全球 AI 资本开支扩张,又对美债收益率变化高度敏感,涨跌幅度远大于大盘整体。其余高估值成长股,则更多受日本央行加息预期扰动,一旦鹰派信号释放,估值容易快速回撤。
三、主要风险清单
第一,美债收益率持续上行,压缩全球风险资产估值,直接压制日本半导体权重股;第二,日本央行释放超预期加息信号,引发股、债、汇联动,套息交易集中平仓带来市场冲击;第三,全球 AI 资本开支不及预期,本轮牛市核心逻辑松动,权重股延续调整;第四,中东地缘冲突推高国际原油价格,带来输入型通胀,倒逼日本央行加快收紧货币政策;第五,日元短期快速升值,侵蚀出口企业盈利水平。
四、后市情景推演与机会判断
中长期看,日本股市底层逻辑并未完全破坏。薪资上行、通胀回归、企业治理持续优化,共同推升日本企业盈利中枢。经过本轮回调之后,出口龙头、东证指数内优质中小盘标的,存在估值修复机会;相比权重集中的日经 225,东证 TOPIX 指数成分结构更加均衡,波动相对更小。
后市可以分为三种情景判断: 基准情景(概率最高):10 月日本央行维持利率不变,美债收益率高位震荡,日经指数维持宽幅震荡格局,AI 板块反复波动,行情以结构性机会为主,指数很难走出单边大涨行情。 乐观情景:美国通胀回落,美债收益率下行,全球 AI 预期修复,叠加日本央行维持现有宽松政策,日经指数有望再度挑战前期高点。 悲观情景:美国通胀持续走高叠加日本央行释放更强鹰派信号,全球成长股继续杀估值,日经指数进一步深度回调。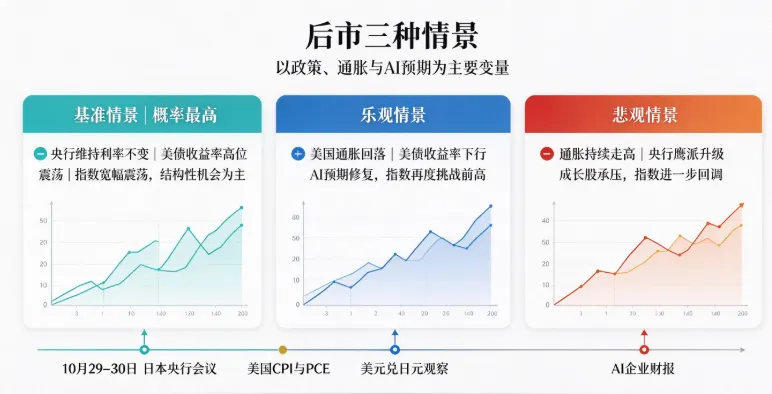
五、后续重点观察时间节点
-
10 月 29–30 日:日本央行货币政策会议及最新通胀、经济预测,为本月最重要事件;
-
美国 CPI、PCE 通胀数据、美联储官员讲话与 10 年期美债收益率走势;
-
美元兑日元汇率,重点关注 160 关口,观察是否触发外汇干预预期;
-
美股半导体、AI 企业财报与业绩指引,决定全球 AI 板块情绪走向。